Las señales recientes de estancamiento en la economía argentina, a un año de las elecciones presidenciales, alimentan la duda entre grandes fondos y bancos de Wall Street: ¿logrará Javier Milei sostener su caudal electoral si la recuperación tarda en llegar al bolsillo de la gente?
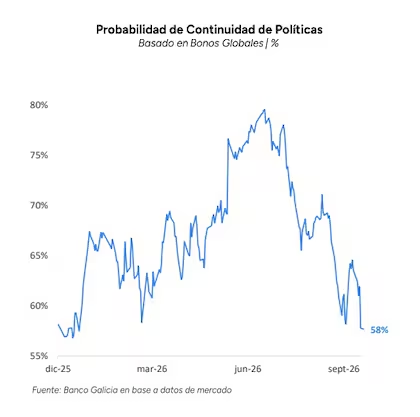
Los movimientos de los bonos reflejan esa incertidumbre: los inversionistas exigen rendimientos más altos para prestar más allá de los comicios. A la itself, el riesgo país escaló a niveles no vistos desde las legislativas de 2025, en un marco internacional adverso que complica el escenario local.
“Más que ver si los votantes están dispuestos a cambiar de rumbo, la pregunta es si seguirán respaldándolo. Para entonces, la estabilización podría haber reducido sustancialmente las distorsiones macro sin que todavía se hayan materializado todos sus beneficios económicos”, plantea JP Morgan en un informe reciente. El análisis toma como referencia el último ciclo electoral regional y proyecta la segunda vuelta en Brasil entre Lula da Silva y Bolsonaro.
Tras esa confrontación, según el banco, la Argentina podría convertirse en la ‘prueba política siguiente’ en 2027: la inversión probablemente reaccionaría antes que el consumo, y muchos de los efectos de las reformas podrían estar aún en etapas iniciales. El desafío, añade la entidad, será si los avances estabilizadores alcanzan para ganar tiempo político y traducirse en crecimiento sostenido y mejoras de vida.
En una nota adicional publicada tras conocer un avance de apenas 0,1% en agosto, que dejó claro que la economía entró en recesión técnica en el tercer trimestre, JP Morgan elevó el sesgo a la baja sobre su pronóstico de crecimiento para 2026, dejándolo en 1,5%. Mantuvo en 2,5% la proyección para 2027, impulsada por las exportaciones; pero advirtió que el consumo privado podría recuperarse solo moderadamente “si no se recalibra el actual esquema de política económica”. No especificó cambios concretos.
Morgan Stanley comparte un tenor similar: para reducir la prima de riesgo argentina, haría falta un repunte claro del consumo y de la actividad, acompañado por una desinflación mayor que permita un fortalecimiento de los salarios reales. El riesgo, advierte, es que ese repunte sea demasiado gradual para generar mejoras en la confianza, por ejemplo, en el índice de confianza en el Gobierno o en la imagen favorable del presidente Milei.
En el plano crediticio, el impulso para la recuperación podría tardar en llegar a los hogares. Según las conversaciones con bancos recogidas en el informe, primero se recuperaría el crédito comercial y en dólares; luego vendrían las hipotecas, el financiamiento de autos y clientes de mejor perfil; finalmente, los préstamos personales, entre otros.