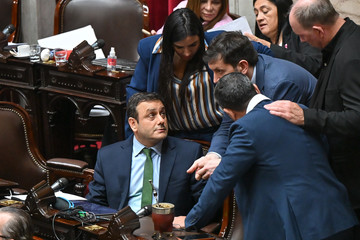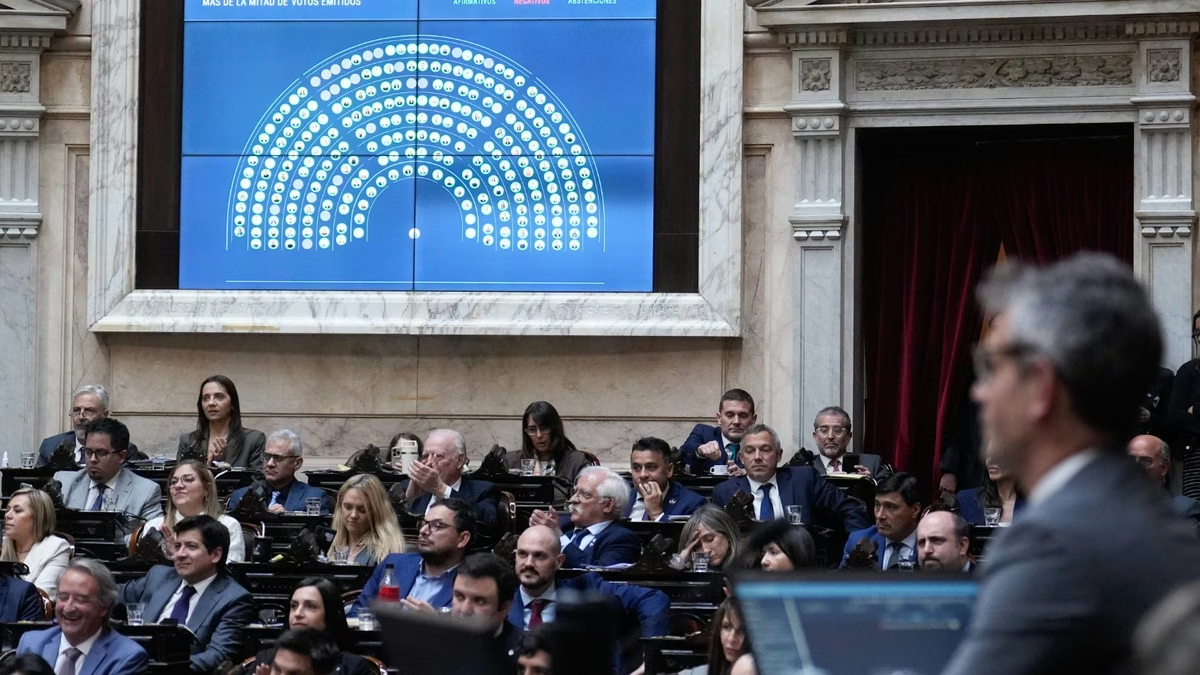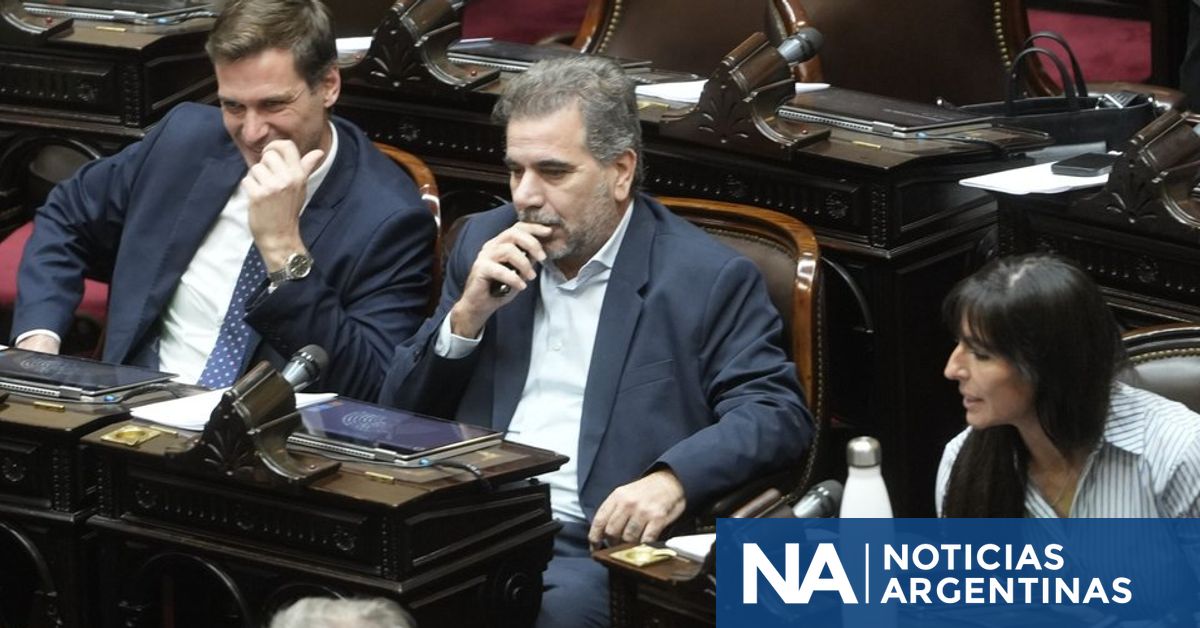
En una sesión que se prolongó durante la madrugada, la Cámara de Diputados avanzó en el tratamiento de iniciativas orientadas a afrontar la crisis por endeudamiento y morosidad entre las familias argentinas. El dictamen de mayoría corresponde al bloque oficialista y a sus aliados del PRO y la UCR, y prioriza la transparencia en la información crediticia y la educación financiera, sin incluir topes de tasas ni planes de refinanciación para deudores en situación crítica.
El texto principal, cuyo nombre completo es la Ley de Transparencia Crediticia, Educación Financiera, Mitigación del Fraude Digital y Protección de los Consumidores, busca establecer un marco único de reglas para prestamistas y prestatarios. El diputado Santiago Pauli, representante de La Libertad Avanza y miembro informante de la bancada, afirmó que la propuesta pretende “un marco común de reglas para quienes otorgan y quienes acceden a créditos”. Agregó que la finalidad es fomentar más crédito “con leyes que protejan a los argentinos”.
Entre los pilares figuran la transparencia y el acceso a información de créditos al consumo, con especial atención a los préstamos de corto plazo, que suelen presentar las tasas más elevadas. También se contemplan mecanismos para la precancelación de deudas, la trazabilidad de las obligaciones y el acceso gratuito al perfil de riesgo dentro de entidades bancarias y plataformas.
Por otro lado, la iniciativa de Unión por la Patria, Provincias Unidas y la Coalición Cívica, denominada “ley de regularización y alivio financiero”, propone declarar una emergencia por 180 días y establecer un régimen de refinanciación mínimo de 12 cuotas para deudores con mora superior a 60 días, con montos de hasta dos canastas básicas totales del hogar tipo 2, equivalentes a 3.265.010 pesos. Se fija una cuota máxima del 30% de los ingresos y la adhesión es voluntaria ante el acreedor; si éste no acepta, interviene el Banco Central.
Además, ese proyecto propone limitar la tasa de interés vinculada al Costo Financiero Total, garantizando a los acreedores una ganancia moderada mediante un plus sobre la tasa de refondeo mayorista (TAMAR). También propone la condonación del 100% de los intereses punitorios, manteniendo el capital, y establece topes a los intereses compensatorios. Incluye capítulos sobre portabilidad financiera, cobranzas abusivas y educación financiera.
El debate también reunió críticas desde la oposición. Martín Lousteau (Provincias Unidas) cuestionó que, si el país otorga menos crédito al sector privado, los montos disponibles serán bajos y los hogares no podrán pagar, por ingresos insuficientes, según su lectura.