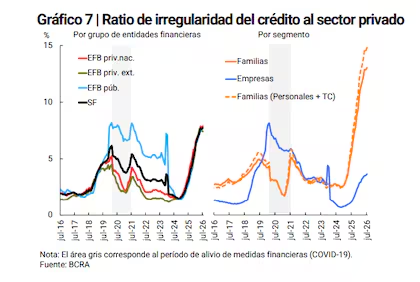
Después de estabilizarse en junio, la mora volvió a subir en julio y se ubicó, en promedio, en 7,7% del crédito autorizado al sector privado, recuperando el nivel máximo observado en mayo. En paralelo, la dificultad para cumplir con las obligaciones siguió afectando a las familias, cuyo registro de mora alcanzó el 12,9% de la cartera bancaria.
En cuanto a los préstamos, la tasa de morosidad en el segmento de consumo intermedio aumentó de 16,4% a 16,7%. En los créditos vinculados a UVA, el porcentaje de incumplimiento llegó a 20,3%, marcando nuevos récords en 22 años. Por su parte, el financiamiento destinado a empresas creció de 3,5% a 3,6%.
Los datos provienen de la última actualización del Informe de Bancos, con información al cierre de julio. El informe subraya que, pese al deterioro de la cartera, el rendimiento mensual a nivel agregado y en el tramo de familias estuvo explicado por dos factores: una menor base de financiamiento total (el denominador del ratio) y un aumento real de la cartera en situación irregular, cuyo avance se desacelera pero persiste.
Christian Buteler, analista consultado, destacó que la mora de las familias alcanzó un máximo histórico en julio, al 12,9%, fenómeno que se da a pesar de refinanciamientos y conversiones a pérdidas que expulsan a ciertos deudores del registro.
En el último año, el índice de morosidad de las familias se cuadruplicó, al aumentar 7,3 puntos porcentuales desde 5,6%. En el caso de las empresas, el porcentaje de morosidad se triplicó, pasando de 1,2% a 3,6%.
El origen del problema parece estar menos asociado a un repunte de la mora entre deudores y más a la falta de originación de nuevo crédito, ya que el stock total desembolsado en pesos cayó 1,6% en julio y permanece estancado desde hace 14 meses. Esta dinámica se enmarca en una economía que cerró el segundo trimestre con contracción de la actividad (-0,6%), con pérdidas de empleo formal y ingresos que aún no se recuperan.
En el ángulo que cruza la evaluación de riesgo, el Banco Central señalan una baja en PDE (probabilidad de default estimada) a 2,4% a nivel del sector privado, con las familias en 3,9% y las empresas prácticamente estables en 1,1%. El sistema financiero, además, mantiene elevados niveles de cobertura frente al crédito en mora: las previsiones totales alcanzaron el 87,6% de la cartera en situación irregular y representaron el 6,7% del crédito total al sector privado. El informe sugiere que, al combinar la mora real y la cobertura, la visión general del riesgo sigue siendo mostrada como contenida, aunque la trayectoria de fondo continúa con desafíos notables.