En medio de un escenario de morosidad en niveles históricamente altos, el Banco Nación comunicó la adopción de mejoras en sus condiciones de refinanciación para ayudar a clientes con atrasos en sus obligaciones. La entidad explicó que actualizó las condiciones para deudores clasificados en Situación 3 o superior, conforme a la calificación que emite el Banco Central, con el fin de facilitar la regularización y ajustar las opciones a la capacidad de pago de cada titular.
Se definieron dos esquemas diferenciados por la moneda de refinanciación. El primero, orientado a deudas originadas en préstamos personales y tarjetas de crédito, permite refinanciar en UVA con una TNA de 7,5% y plazos de hasta 120 meses. Esta propuesta representa una baja relevante respecto de las tasas habituales para este tipo de operaciones, e incorpora una actualización por inflación para compensar la menor tasa nominal.
El segundo esquema ofrece refinanciación en pesos, con una TNA de 25% para quienes realizan sus pagos en término, y plazos de hasta 96 meses. En ambos casos, la extensión de los plazos busca lograr cuotas más asequibles y una mejor adecuación de los compromisos a la realidad económica de cada cliente.
Desde el banco destacaron que estas condiciones suponen una reducción significativa del costo financiero y permiten ampliar las fechas de cancelación, favoreciendo una cuota más manejable y una mejor alineación de las obligaciones con la situación de cada deudor. La entidad remarcó su intención de acompañar a quienes atraviesan dificultades financieras y afirmó que la iniciativa refuerza la inclusión financiera y la recuperación de la capacidad crediticia de su clientela.
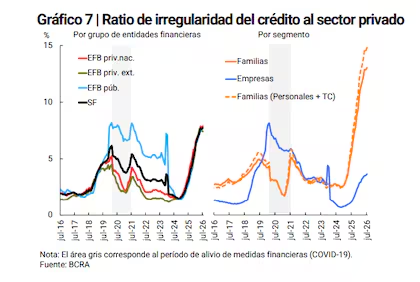
La medida llega en un contexto de morosidad elevada entre las familias, que se mantiene sin señales claras de normalización. En junio, la morosidad en préstamos personales alcanzó 16,4%, mientras que la morosidad en tarjetas de crédito fue de 12,6%.
Dentro del sistema de clasificación de deudores, Situación 2 corresponde a atrasos de 60 a 90 días, y Situación 3 agrupa a quienes acumulan entre 90 y 180 días de mora. En ambos casos, se trata de clientes que superaron el incumplimiento puntual y requieren un esquema de refinanciación para evitar el deterioro de sus saldos.