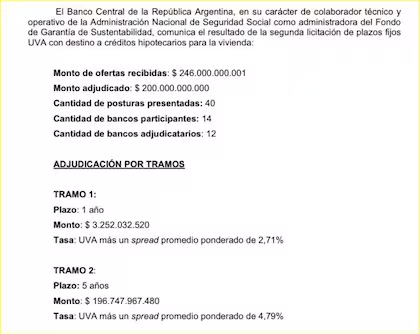
La segunda licitación del Banco Central, realizada por cuenta y orden de la Anses, asignó $200.000 millones a 12 bancos para convertir ese fondo en créditos hipotecarios en un plazo de 90 días. En la operación se presentaron 40 ofertas de 14 entidades por un total de $246.000 millones, pero el cupo acordado se ejecutó por completo.
En el desdoble de la operatoria, el primer tramo —el que exige a las entidades la constitución de plazos fijos a nombre del Fondo de Garantía de Sustentabilidad (FGS) de la Anses por un año— recibió $3.252 millones, a una tasa de UVA más 2,71%. El segundo tramo, con vencimiento a cinco años, alcanzó $196.747 millones, a una tasa de UVA más 4,79%.
Los rendimientos aplicados en esta segunda subasta quedaron 4 y 15 puntos básicos por debajo de los de la primera licitación, realizada hace un mes. Esa caída abre la posibilidad de que, si se mantiene la tendencia, algunos bancos ofrezcan hipotecas financiadas con estos fondos a tasas ligeramente inferiores.
La implementación del programa tuvo un impacto inmediato en el comportamiento de las tasas: tras la primera subasta, varias entidades comenzaron a recortar el costo de los préstamos en UVA y el umbral de referencia de 7,5% dejó de ser el único marco para el mercado.
Un relevamiento de Empiria señala que, a fines de septiembre, la tasa promedio de los bancos privados se ubicó en torno al 8,1%, mientras que entre los bancos públicos rondó el 7,2% y entre las entidades privadas se situó alrededor del 7%. El programa busca reanimar la actividad inmobiliaria y de la construcción, obligando a las entidades financieras a otorgar créditos para financiar adquisición, construcción, ampliación o refacción de viviendas, con un plazo mínimo de 15 años y una tasa máxima de UVA + 7,5%.
La subasta llega en un momento de señales de recuperación del crédito hipotecario. En septiembre, el otorgamiento de préstamos UVA sumó el equivalente a US$280 millones, según Federico González Rouco, economista de Empiria con datos del BCRA. Aunque ese volumen aún está 21% por debajo de septiembre de 2025, representa una mejora respecto de los primeros meses de este año. El dato cobra relevancia porque, tras tocar un piso de US$116 millones en mayo, el mercado logró cuatro meses de recuperación y septiembre fue el mejor registro de 2026, aunque todavía distante del pico de US$372 millones alcanzado en octubre del año anterior. Parte de ese repunte podría haber estado respaldado por fondos del FGS que ingresaron a los bancos tras la primera licitación.
La iniciativa, además, flexibilizó el uso de los fondos: ya no se limitará exclusivamente a hipotecas para la compra de la primera vivienda, y las entidades podrán destinar las fuentes de financiamiento a otros perfiles de crédito dentro del marco del programa. Esto amplía las posibilidades para la demanda de crédito hipotecario y para que las entidades tomen mayor impulso en la colocación de préstamos.