Tras años de restricciones, el lujo en Argentina empieza a mostrar señales de reactivación, impulsado por cierta estabilidad económica y una oferta internacional más amplia. En esta nueva etapa, se busca una recuperación que vaya más allá del consumo aspiracional: menos ostentación, más énfasis en la experiencia y en decisiones de compra apoyadas por herramientas tecnológicas.
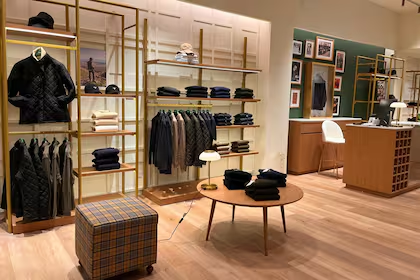
El mapa comercial ya refleja señales concretas: diversas marcas internacionales volvieron a incluir a Argentina en sus planes de expansión. En indumentaria, nombres como Paul & Shark, Barbour, Maje, Sandro, Intimissimi y Dolce & Gabbana avanzan con aperturas en puntos estratégicos; en relojería, Audemars Piguet y Breitling contemplan nuevas inauguraciones en ubicaciones clave como Patio Bullrich y Puerto Madero.
A nivel global, el informe True-Luxury Global Consumer Insights, elaborado por Boston Consulting Group (BCG) junto con la fundación italiana Altagamma, proyecta un crecimiento del sector de bienes y experiencias de lujo entre 2% y 5% para 2026, con una aceleración hacia un rango de 4% a 7% para 2029. Alfonso Astudillo, managing director y partner de BCG, subraya que la próxima fase de expansión se apoyará en una base de consumidores más equilibrada, relaciones más profundas con los clientes y un interés creciente en experiencias ligadas al estilo de vida.
En el plano local, la consultora Anabella Weber señala que el consumidor argentino es ahora más informado, selectivo y exigente. Ya no compra únicamente por gusto: evalúa producto, experiencia y servicio, y compite con mercados internacionales al comparar, viajar y conocer lo que ofrecen los grandes mercados. Los argentinos figuran entre los principales compradores de lujo fuera del país, en destinos como Miami, Madrid o Milán.
Durante la última década, el crecimiento del sector respondió en gran medida a los compradores aspiracionales, pero ese segmento mostró volatilidad. Hoy, más del 75% de esos consumidores espera mantener o aumentar su gasto en los próximos 18 meses, y la intención neta de compra registró una mejora de 7% frente a 2025.
Paralelamente, los segmentos de mayores ingresos consolidan su protagonismo, impulsando una evolución del mercado hacia experiencias más personalizadas y una mayor presencia de tecnología en la toma de decisiones.