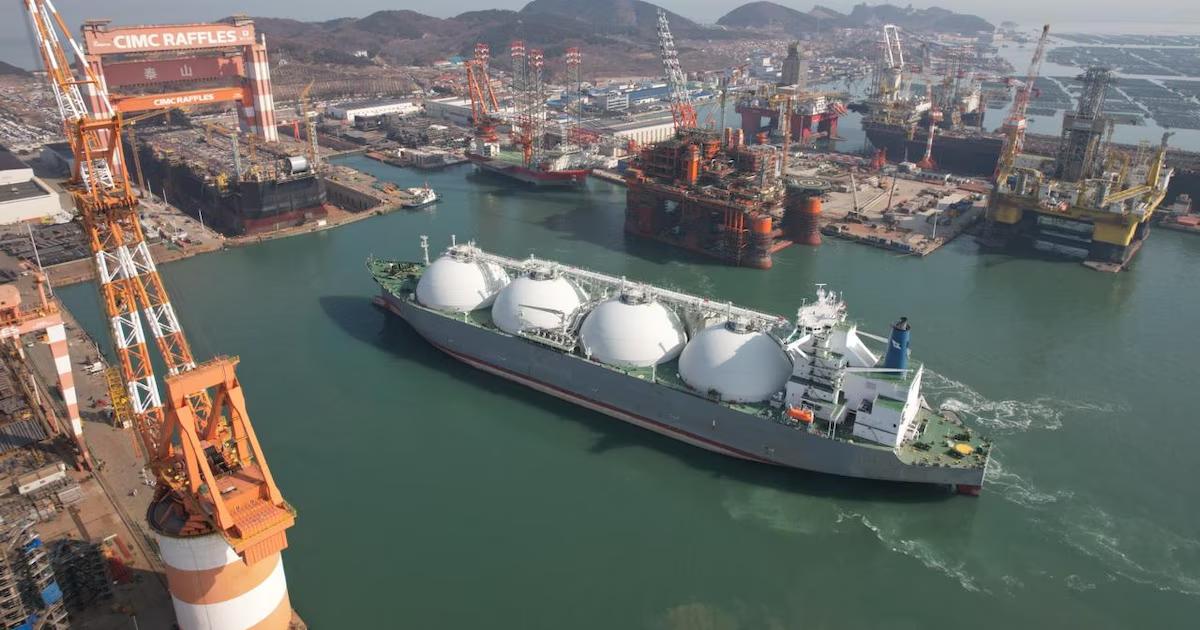
En la misma semana, Transportadora de Gas del Norte (TGN) dio a conocer un gasoducto de 753 kilómetros con una inversión de US$ 2.200 millones para canalizar el gas proveniente de Vaca Muerta hacia el centro y el norte del país. Paralelamente, YPF confirmó en la feria GasTech de Bangkok que está cerca de firmar sus primeros contratos de exportación de gas natural licuado (GNL).
La coincidencia, dicen los analistas, no es casual: el mundo atraviesa una crisis de abastecimiento energético sin precedentes desde la invasión de Ucrania, y Argentina, por primera vez en mucho tiempo, tiene más factores a favor que en contra.
“Recursos, viento de cola geopolítico, diversificación y carbono neutral. Es todo lo que tenemos a favor”, sintetizó Gabriela Aguilar, presidenta de la Cámara Argentino-Texana (ATCC) y managing director de la consultora Awire, en una entrevista con este medio. Su análisis pasa de la perspectiva prospectiva a una realidad urgente en este momento.
El detonante más reciente del realineamiento energético global fue el conflicto entre Estados Unidos e Irán, iniciado en febrero de 2026. La escalada llevó al cierre efectivo del Estrecho de Ormuz y a ataques sobre la infraestructura gasífera del Golfo Pérsico.
El impacto fue directo: el blanco más sensible fue Ras Laffan, en Qatar, donde dos de los 14 trenes de licuefacción de QatarEnergy quedaron fuera de servicio, al igual que la planta Pearl GTL operada por Shell. Las reparaciones, según estimaciones del propio CEO de QatarEnergy, Saad al-Kaabi, demandarán entre tres y cinco años, y la caída de capacidad asciende a 12,8 millones de toneladas anuales, aproximadamente el 17% de las exportaciones del mayor proveedor de GNL del mundo.
La afectación se extendió más allá de la infraestructura dañada. Con el Estrecho de Ormuz prácticamente cerrado al tráfico comercial —los buques que lo cruzaban pasaron de 95 por día a menos de 10 en las primeras semanas del conflicto—, quedó bloqueado cerca del 20% del comercio global de GNL.
Según datos de la Agencia Internacional de Energía (AIE), las pérdidas acumuladas de suministro entre 2026 y 2030 podrían alcanzar los 140.000 millones de metros cúbicos. Los intentos de reapertura del estrecho no implican una normalización inmediata: los elevados costos de seguros de guerra y el tiempo de restauración de los flujos marítimos mantendrán la oferta restringida durante meses.
“Cuando ocurrió esto, ya vimos el impacto real sobre activos de GNL. Eso repercute no solamente en volumen, sino también en la forma en que los países se abastecen de energía, es seguridad energética”, comentó Aguilar.
La consecuencia directa es que los países importadores —europeos y asiáticos— están buscando diversificar sus fuentes para no depender de una única región. En ese marco, la diversificación se transforma en la oportunidad concreta para la Argentina.
El jueves, TGN anunció la construcción de un gasoducto estratégico para enlazar Vaca Muerta con el centro y el norte del país, un proyecto que encaja en el nuevo escenario internacional y en la búsqueda de asegurar ingresos por exportaciones energéticas.