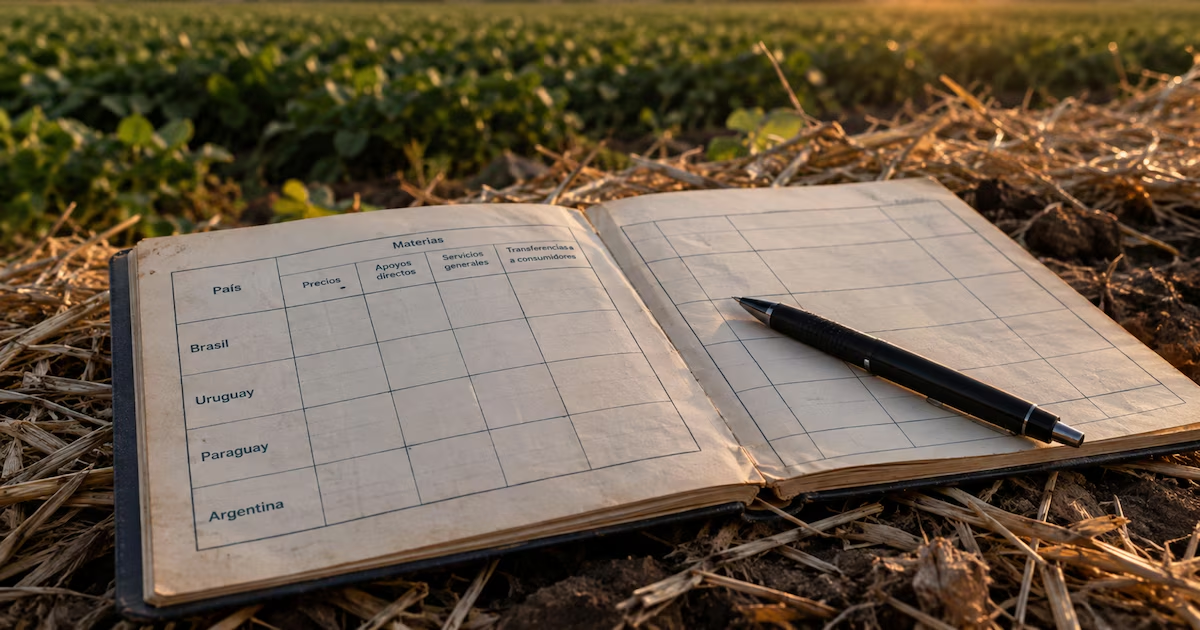
La comparación funciona como una “libreta” que resume un año en un único número: no se explican las razones, solo el resultado. El estudio no indica cuánta producción tiene cada país, sino cuánto lo acompaña el Estado.
El análisis, elaborado por la Bolsa de Comercio de Rosario (BCR), estima esa relación como el porcentaje del valor de la producción agropecuaria que resulta afectado por políticas públicas. Según ese criterio, en 2024 Brasil destinó al sector el equivalente al 9% de su producción; Uruguay promedia 6% y Paraguay 3% en los periodos disponibles. Argentina, en cambio, figura con -15%, lo que señala una transferencia neta de recursos desde el sector hacia el resto de la economía.
Conviene precisar las notas. Las cifras de Brasil y Argentina se refieren a 2024, mientras que las de Uruguay y Paraguay reflejan promedios de periodos más cortos, definidos por la disponibilidad de datos en la base del BID. El objetivo no es establecer un ranking estricto de ganadores y perdedores, sino ofrecer una foto de cómo cada Estado se vincula económicamente con su campo, a la vez que los cuatro países forman parte del Mercosur y comparten la condición de exportadores netos de granos.
La medición se apoya en la metodología de la OCDE, que el BID utiliza para América Latina. Se contemplan cuatro canales: precios, pagos directos del presupuesto, servicios generales (investigación, sanidad e infraestructura rural) y transferencias a los consumidores. El canal de precios tiene una particularidad: no es un desembolso directo, sino un efecto de distorsión que surge cuando una política separa los precios internos de los del mercado internacional. Es en este aspecto donde Argentina se distingue de los otros tres.
Históricamente, hacia finales de los años 90, Argentina y Brasil estaban cerca de valores nulos. En Argentina, entre 1997 y 2001, el apoyo total rondó los USD 40 millones anuales (aprox. 0,2% del valor de la producción). El giro llegó en 2002, con la reintroducción de derechos de exportación y otras medidas para desacoplar precios locales de los internacionales. En 2008 se añadieron restricciones a las exportaciones y, entre 2007 y 2010, hubo subsidios al consumo y compensaciones a la industria molinera. Entre 2002 y 2015, esas políticas implicaron una transferencia neta desde el sector equivalente al 23,7% del valor de la producción, en promedio.
A partir de 2016 se observó una apertura que moderó la detracción en casi ocho puntos.