La morosidad de las familias registró una mejora modesta en agosto, tras aproximadamente un año y medio de presión sostenida. Dos señales sostienen la expectativa de una caída eventual de la mora: un incremento en las refinanciaciones de deuda y una caída en la cartera con atrasos de hasta 90 días. Dichos factores podrían favorecer una reducción de los índices en los meses siguientes. No obstante, la situación fuera del sistema bancario sigue siendo preocupante: la irregularidad de las familias en billeteras digitales y en otras entidades no financieras volvió a subir, alcanzando un nuevo máximo.
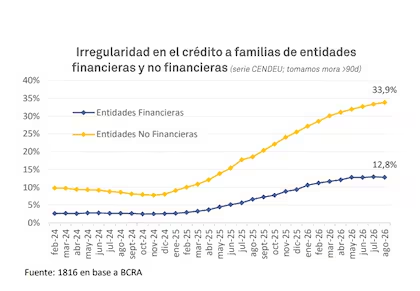
Según un informe elaborado por la consultora 1816 a partir de la base de datos de la Central de Deudores del Banco Central (Cendeu), la irregularidad total del crédito privado no financiero se ubicó en 7,7% en agosto, idéntico al dato de julio. En el caso de las familias, la mora en las entidades financieras mostró una caída marginal, al pasar de 12,9% a 12,8%, pese a encontrarse cuatro meses prácticamente estancada en un nivel elevado tras haber tocado un piso de 2,5% a fines de 2024. Por su parte, la mora de las empresas subió de 3,6% a 3,8%.
Una particularidad de la caída marginal de la irregularidad de las familias en agosto es que se explicó por una caída en términos reales de los saldos en mora, algo que no ocurría para ningún mes desde marzo de 2024, apenas asumido Milei. A nivel de entidad, la irregularidad de las familias aumentó en la mayoría de las 30 principales entidades analizadas, con un incremento observado en 17 de ellas respecto a julio.
Fuera del circuito bancario tradicional, las entidades no financieras —que abarcan desde tarjetas de comercios hasta billeteras digitales y que representan unas 17% del crédito total a los hogares— volvieron a registrar un incremento en el incumplimiento de las familias, alcanzando 33,9%, el máximo en la serie.
De cara a los próximos meses, dos indicadores adelantados de la Central de Deudores señalan un posible sendero a la baja para la morosidad bancaria. En primer lugar, los procesos de reestructuración de deudas alcanzaron un máximo histórico: el saldo refinanciado por los hogares superó los $2,7 billones. Esto podría contribuir a una caída de los ratios en el corto plazo. En segundo lugar, la deuda calificada en Situación 2 —con retrasos de hasta 90 días que aún no se contabiliza como mora formal— descendió en agosto al 2,7%, su nivel más bajo desde el mismo mes del año anterior. Históricamente, las contracciones en este segmento de mora temprana anticipan el techo de la irregularidad agregada, lo que sugiere que la entrada de nuevos deudores en dificultades podría estar desacelerándose.