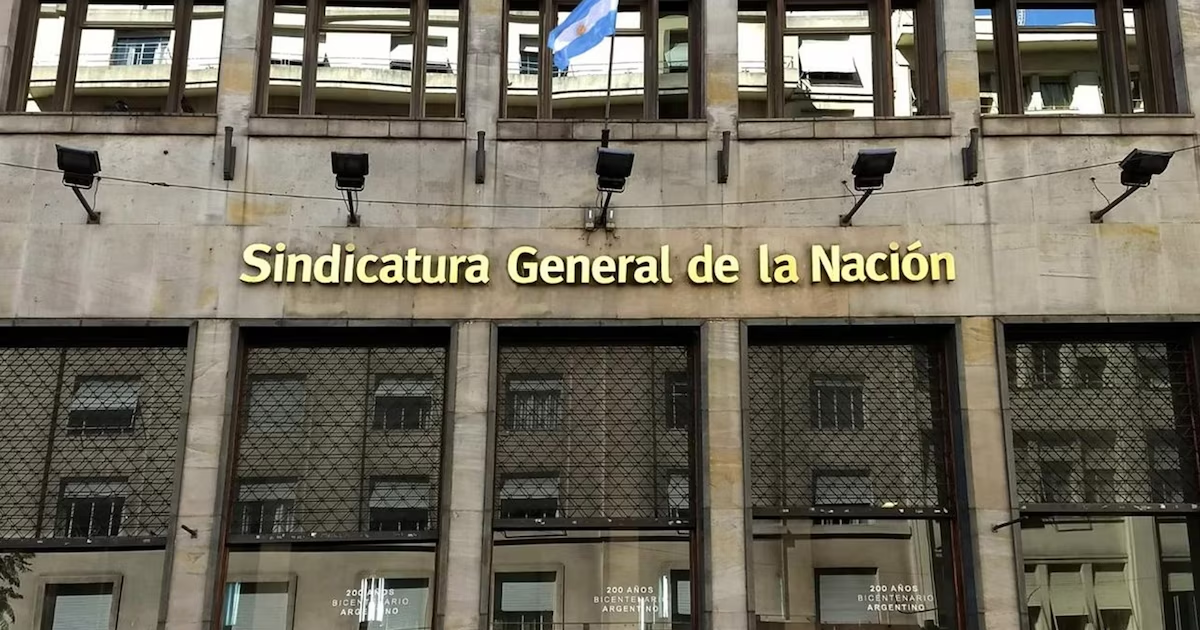
La SIGEN formalizó la renovación de las Normas de Auditoría Interna Gubernamental (NAIG) mediante la Resolución SIGEN N° 292/2026, que deja sin efecto las normas vigentes desde 2002 y establece un nuevo marco técnico y metodológico para la auditoría interna en el Sector Público Nacional y las Universidades Nacionales.
La actualización no implica un quiebre respecto del modelo anterior; se apoya en la experiencia acumulada durante más de dos décadas y suma criterios y prácticas profesionales para robustecer el sistema de control interno. Entre los cambios relevantes, se redefine la auditoría como una herramienta proactiva que va más allá de revisar hechos pasados: identifica riesgos, anticipa problemas y aporta información para una toma de decisiones más informada.
Las nuevas NAIG fortalecen la independencia y la objetividad de la auditoría interna y amplían su rol como mecanismo de aseguramiento y asesoramiento estratégico. El enfoque se orienta a gobernanza, gestión de riesgos y control, con la finalidad de generar recomendaciones y oportunidades concretas de mejora. Se busca que la auditoría ofrezca una visión prospectiva basada en evidencia sobre el funcionamiento de las entidades públicas.
La transformación tecnológica ocupa un lugar central en el nuevo marco: se prevé el uso de herramientas para la recopilación, el análisis y la evaluación de información, así como la gestión de recursos tecnológicos y los riesgos asociados a su utilización. Paralelamente, se fortalecen las capacidades profesionales de los equipos de auditoría, con requerimientos de conocimientos actualizados, análisis de riesgos, manejo de herramientas de datos y una comunicación clara de las conclusiones.
La reforma responde también a un cambio en la forma de gestionar el Estado: si la gestión pública evolucionó, el control debe adaptarse en consecuencia. Otro eje clave es un enfoque productivo de la acción pública: las normas enfatizan la atención a costos y gastos innecesarios, la calidad de bienes y servicios, el impacto económico de los controles y los indicadores de desempeño. Las recomendaciones de nuevos controles deben considerar la relación costo–beneficio y ponderar los riesgos que se buscan mitigar junto con posibles efectos sobre los procesos de gestión.
Alejandro Díaz, síndico general de la SIGEN, afirmó que la auditoría debe ser una herramienta útil para la gestión: controlar no es obstaculizar, sino contribuir a que las cosas se hagan mejor.