¿Cómo lograr que una economía inestable termine estabilizándose? Esa pregunta dividió a los economistas a lo largo del siglo XX. En un lado estaban los keynesianos, que sostenían que el gobierno podía gestionar la demanda agregada para evitar recesiones profundas como la Gran Depresión. En el otro extremo estaba el grupo monetarista, que afirmaba que la clave era fijar la oferta de dinero para evitar la inflación descontrolada de los años setenta.
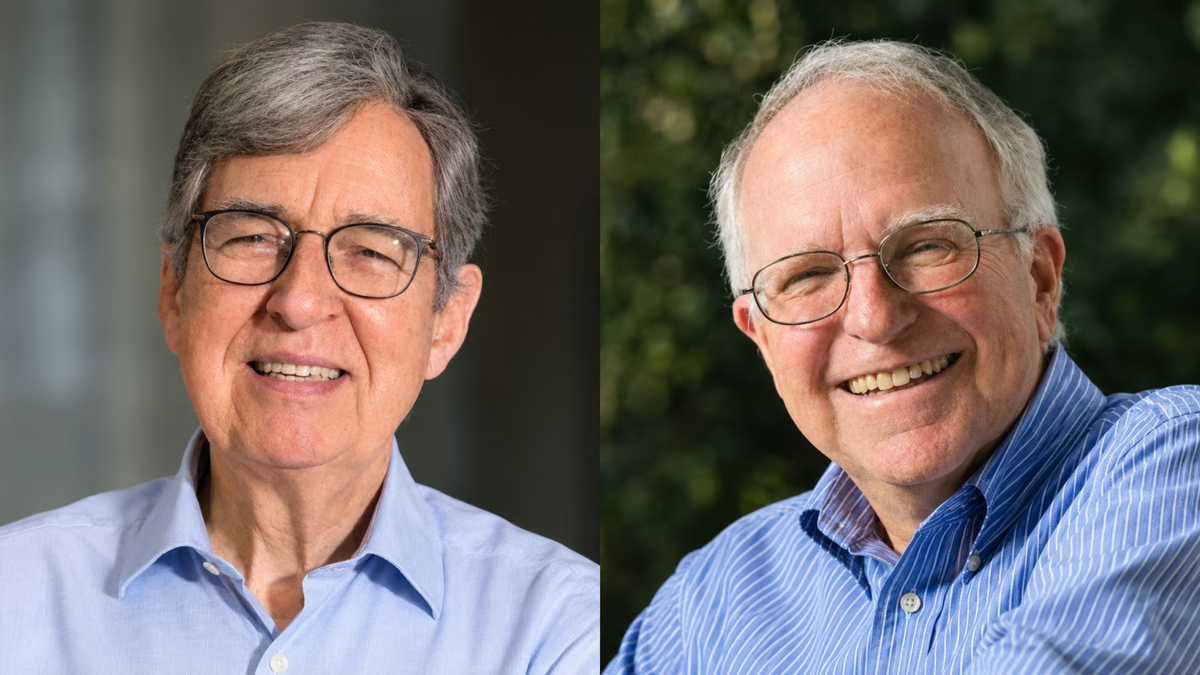
Hoy, gran parte de los banqueros centrales se sitúan en un tercer enfoque conocido como nuevos keynesianos. El 12 de octubre, la Real Academia Sueca de Ciencias entregó el Premio del Banco de Suecia en Ciencias Económicas en memoria de Alfred Nobel a dos figuras representativas de ese movimiento: Robert Hall, de la Universidad de Stanford, y Michael Woodford, de la Universidad de Columbia. El galardón, que asciende a 12 millones de coronas suecas (aprox. 1,2 millones de dólares), se repartirá entre ambos.
El comité destacó que Hall y Woodford lograron reconstruir la macroeconomía partiendo de microfundamentos: es decir, explicar los resultados económicos a partir del comportamiento de individuos y empresas, en lugar de apoyarse únicamente en agregados como la oferta monetaria o la inflación. Este giro representa una ruptura con enfoques anteriores, que partían de relaciones entre variables agregadas para explicar la economía.
Una crítica clave, formulada por el fallecido Robert Lucas (Premio Nobel 1995), sostiene que cualquier modelo útil para políticas debe incorporar las características profundas de una economía; de lo contrario, sus recomendaciones pueden ser inadecuadas.
En el caso de Hall, el énfasis está en estudiar cómo los consumidores deciden gastar, tomando en cuenta sus expectativas sobre ingresos futuros. En su marco, las personas evalúan ingresos presentes y previstos, y ajustan su gasto a lo largo de la vida para suavizar altibajos asociados a esas expectativas.
Woodford, por su parte, trabajó en modelos donde la tasa de interés se configura como herramienta central de la política monetaria para lograr estabilidad económica y precios, integrando esa instrumentación dentro de un marco que parte de las decisiones de individuos y firmas.
En conjunto, estos aportes subrayan la relevancia de comprender las decisiones individuales para anticipar y gestionar respuestas macroeconómicas, una línea que hoy se considera crucial para la formulación de políticas.