El Banco Central informó en su último Informe sobre Bancos que, durante julio, la morosidad de los préstamos destinados a hogares volvió a subir, registrando un 12,9% de la cartera, frente al 12,8% de junio. A nivel sistémico, el índice trepó a 7,7%, apenas por encima del mes anterior. El organismo aclara, además, que el saldo real —la deuda impaga ajustada por inflación— continúa en expansión, aunque con una desaceleración mes a mes.
Al desglosar por tipo de deudor, la morosidad de las familias quedó en 12,9%, mientras que la de empresas alcanzó 3,6%. Hace un año, la mora de los hogares era de 5,6%. El informe subraya la persistente escalada de la cartera irregular, en un contexto donde el Congreso mantiene más de 60 proyectos de ley para atajar la problemática que dejó fuera del sistema financiero a casi 6 millones de familias por impagos.
El dato llega en un marco en el que bancos y fintechs habían anticipado que el pico de morosidad ya podría haber pasado y que, en lo que resta del año, podrían verse señales de baja. Tanto el Gobierno como el sector financiero sostienen que la solución debe encontrarse en el ámbito privado, sin incrementos del gasto público ni leyes elaboradas ad hoc por el Poder Legislativo. En paralelo, tras las señales de refinanciación de medio millón de deudas en default por parte del sector privado, dos entidades públicas ajustaron sus condiciones para marcar la referencia al resto.
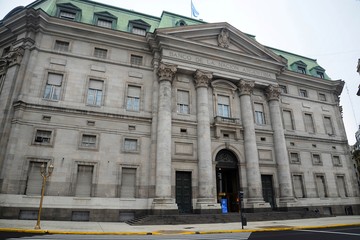
Banco Ciudad redujo a 28% anual la tasa para quienes necesiten regularizar deudas de préstamos personales, consumos con tarjetas de crédito y microcréditos en la Ciudad de Buenos Aires. Por su parte, Banco Nación lanzó una oferta de refinanciación en UVA para deudas originadas en préstamos personales y tarjetas de crédito en “situación 3” (ups a más de 30 días) con una Tasa Nominal Anual del 7,5% y plazos de hasta 120 meses. Asimismo, ofrece una refinanciación en pesos con TNA del 25% para clientes que abonen sus cuotas en término, con plazos de hasta 96 meses.