En un contexto de morosidad en niveles históricos, el Banco Nación comunicó cambios en sus modalidades de refinanciación para acompañar a clientes que quedaron atrasados en sus obligaciones. La entidad precisó una mejora sustancial dirigida a quienes se encuentran en Situación 3 o superior, clasificación que utiliza el Banco Central para indicar atrasos más severos. El objetivo es facilitar la regularización de las deudas y adaptar las opciones a la capacidad de pago de cada cliente.
Se anunciaron dos esquemas diferenciados según la moneda de refinanciación. El primero está orientado a deudas originadas en préstamos personales y en tarjetas de crédito y permite refinanciar en UVA con una Tasa Nominal Anual de 7,5% y plazos de hasta 120 meses. Se destaca que se trata de una reducción notable respecto de las tasas habituales para este tipo de operaciones, manteniendo un esquema de actualización por inflación para compensar la menor carga financiera nominal.
El segundo esquema propone refinanciación en pesos, con una TNA de 25% para quienes abonen sus cuotas en término, y con plazos de hasta 96 meses. En ambos casos, la extensión de los plazos apunta a lograr cuotas más accesibles y a ajustar mejor los compromisos a la situación económica de cada cliente.
Desde el Nación resaltaron que estas condiciones implican una reducción significativa del costo financiero y permiten ampliar los plazos de cancelación, favoreciendo una cuota más manejable y una mayor adecuación de las obligaciones a la realidad de cada deudor.
Con esta medida, el banco busca profundizar su política de acompañamiento a quienes atraviesan dificultades financieras. En el comunicado, la entidad subrayó su compromiso de ofrecer soluciones orientadas a la inclusión financiera y a la recuperación de la capacidad crediticia de sus clientes.
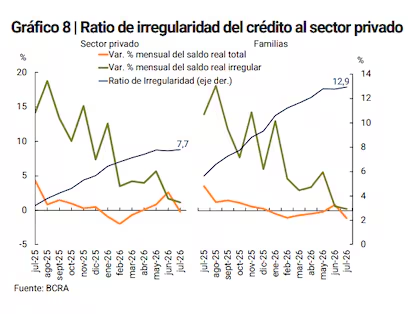
La medida se enmarca en un escenario de morosidad récord a nivel familiar, fenómeno que se mantiene desde hace meses sin señales claras de normalización. En junio, la morosidad en préstamos personales llegó al 16,4%, mientras que la morosidad en tarjetas de crédito alcanzó el 12,6%.
Entre las claves para entender el alcance de estos programas están las categorías de riesgo que utiliza el sistema para clasificar a los deudores: la Situación 2 agrupa atrasos de 60 a 90 días, y la Situación 3 abarca atrasos de 90 a 180 días. Se trata, en ambos casos, de clientes que ya superaron el incumplimiento ocasional y requieren un esquema de refinanciación para evitar un deterioro mayor de la deuda.