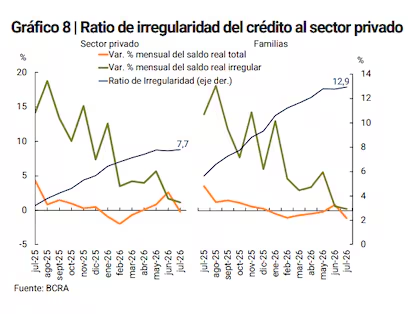
La tasa de mora del sistema crediticio volvió a incrementar en julio, situándose en 7,7% del total de préstamos otorgados al sector privado, un nivel que revive el máximo observado en mayo. En paralelo, la situación se agravó entre los hogares, donde la morosidad alcanzó 12,9% de la cartera de bancos, y se elevó en los préstamos personales de 16,4% a 16,7%. En créditos ajustados por UVA, la mora llegó a 20,3%, tocando nuevos máximos en 22 años. El financiamiento dirigido a empresas mostró una leve subida, de 3,5% a 3,6%.
Nota: El recuadro gris de la gráfica corresponde al periodo de alivio de medidas financieras consecuencia de la pandemia.
Los números provienen de la actualización del Informe de Bancos, correspondiente a la información de julio. El informe subraya que la dinámica de deterioro de las carteras no se detuvo, pese a ciertas señales de estabilización, y señala que el impulso mensual respondió principalmente a una caída en el saldo real del financiamiento total (el denominador del ratio) y a un aumento real de la cartera en situación irregular, cuyo crecimiento va desacelerándose con el tiempo.
Christian Buteler, analista citado en el informe, señaló que la mora entre las familias “marca un nuevo tope en julio, 12,9%, y eso pese a las refinanciaciones y a salidas por pérdidas que ya no quedan registradas”. En el periodo analizado, el indicador se duplicó respecto de un año antes, al pasar de 5,6% a 12,9% en las carteras de consumo y vivienda. Para el sector empresario, el incremento fue menos pronunciado pero significativo, al pasar de 1,2% a 3,6%.
Las autoridades señalan que este fenómeno está más vinculado a la escasez de originación de crédito nuevo —el stock total de crédito en pesos lleva 14 meses sin avanzar de forma sostenida, y cayó 1,6% en julio— que a una caída en el nivel de morosidad entre deudores ya existentes. Enfrente, la economía continúa con sequía en el empleo formal y con ingresos que no muestran una recuperación clara, lo que alimenta las cuotas impagas.
En una lectura favorable, el Banco Central destacó indicadores de riesgo que se mantienen relativamente controlados. El PDE, el estimador de probabilidad de default para el crédito total al sector privado, cayó a 2,4% (-0,2). Por desagregado, la PDE de las familias bajó a 3,9% (-0,5), mientras que el índice de empresas se mantuvo en 1,1% sin cambios relevantes. Además, el sistema financiero mostró altos niveles de cobertura de préstamos en riesgo: en julio, las previsiones totales alcanzaron el 87,6% de la cartera irregular y representaron el 6,7% del crédito total al sector privado, aumentando ligeramente respecto del mes previo.