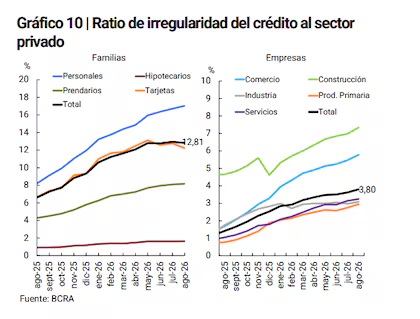
El Banco Central publicó el Informe sobre Bancos, donde se señala que la morosidad de los créditos a las familias disminuyó 0,1 pp en agosto y quedó en 12,8%, frente a 12,9% en julio. El organismo explicó que la variación mensual respondió a una caída real de 0,98% en el saldo de la cartera en situación irregular, mientras que el financiamiento total se mantuvo sin cambios sustantivos en términos reales.
En el sector empresarial, los atrasos representaron 3,8% del total otorgado, frente a 3,6% del mes anterior. Aunque son valores más moderados, el indicador acumuló un aumento de 1,3 puntos porcentuales en lo que va de 2026.
A nivel agregado del sistema financiero, los pagos atrasados alcanzaron 7,75% de la cartera de préstamos en agosto, frente a 7,73% en julio.
La irregularidad total de las familias avanzó 3,5 puntos porcentuales entre enero y agosto y se ubicó en 12,8%. Dentro de las líneas de consumo se observó el peor desempeño. Al desglosar por tipo de crédito, la mora en préstamos personales llegó a 17% en agosto, con un incremento de 0,3 pp frente a julio (16,7%). En los primeros ocho meses del año, esa línea acumuló un aumento de 5,1 pp.
La mora en tarjetas de crédito alcanzó 12,2% del total, bajando 0,6 pp respecto de julio (12,8%). En los primeros ocho meses, la morosidad de este segmento se elevó 2,9 pp.
Los préstamos prendarios para familias registraron 8,2% del total en agosto, un alza de 0,1 pp frente a julio (8,1%), y acumularon un repunte de 2,4 pp en los primeros ocho meses. En tanto, las líneas con ajuste UVA presentaron una mayor deterioro: 11,6% en agosto, frente a 11,1% en julio, con una suba acumulada de 4,1 pp en los ocho meses iniciales del año.
Las hipotecas, que suelen ajustarse por UVA, continuaron mostrando los niveles más bajos de irregularidad, con 1,6% sobre el total y una suba de 0,5 pp en los primeros ocho meses.
El crédito a empresas mostró una mora significativamente menor en comparación con los hogares. En agosto, la morosidad empresarial fue de 3,8% del total, aunque la cifra acumulada en los primeros ocho meses de 2026 refleja un aumento de 1,3 pp.
Dentro de las líneas corporativas, la que presentó mayor irregularidad en agosto fue la de créditos hipotecarios, con 5,4% de la cartera en atraso. Le siguieron prendarios (4,8%), adelantos en cuenta corriente (3,9%), descuento de documentos (3,8%) y, por último, prefinanciación y financiación de exportaciones (0,5%).
El informe subraya la dinámica de la morosidad, en un contexto de discusión en ámbitos legislativos sobre la calidad de la cartera.