El Gobierno sostiene que el repunte del riesgo país responde a la incertidumbre de la escena internacional. Tras los disturbios en Francia durante el fin de semana, la aversión al riesgo se hizo sentir en la apertura de la semana entre los mercados emergentes; aun así, la deuda argentina recibió un castigo más acentuado, a pesar de mostrar fundamentos como superávit financiero, superávit comercial y acumulación de reservas por parte del Banco Central (BCRA).
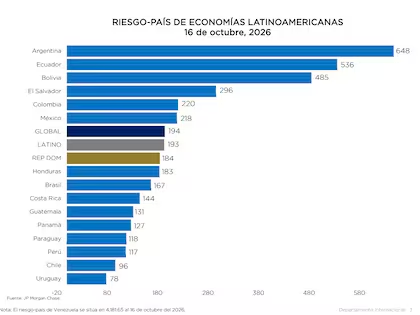
En la segunda rueda de la semana, el riesgo país se ubica en 684 puntos básicos, con un alza de 9 puntos frente al cierre anterior (+1,33%). Aunque el índice elaborado por JPMorgan moderó la escalada tras superar la barrera de los 700 pb al inicio de la sesión, continúa en niveles elevados no vistos desde octubre del año pasado.
Según Delphos Investment, la semana arrancó con una suba de las tasas soberanas en países desarrollados, impulsada por la mayor incertidumbre fiscal en Francia. Las dudas sobre la sostenibilidad de la deuda, en un marco de déficit fiscal elevado y poco margen de maniobra, llevaron a que Francia apareciera como más riesgosa que Italia. En ese contexto, la tasa a 10 años de Francia subió aproximadamente 15 pb, tocando máximos desde 2002, y ese movimiento se contagió al conjunto de las tasas soberanas europeas y al propio bono del Tesoro de Estados Unidos a 10 años.
“A pesar del contexto internacional adverso, los mercados emergentes mostraron una respuesta relativa más favorable que en otros episodios de risk-off, con la Argentina destacando como excepción. Mientras los soberanos comparables retrocedieron en promedio alrededor de 0,3%, Venezuela presentó la mayor caída, cercana al 0,8%, y los Globales argentinos descendieron cerca de 1,5%”, indicó Baer, economista de Quantum Finanzas, subrayando una mayor beta de la deuda argentina por factores idiosincrásicos.
Evolución y lectura local. Esta divergencia se observa desde hace meses: desde marzo, cuando estalló la guerra en Medio Oriente, el rendimiento del bono del Tesoro de EE.UU. a 10 años subió unos 120 pb, mientras el costo de la deuda de los mercados emergentes cayó unos 40 pb y América Latina retrocedió aproximadamente 110 pb; en contraste, la Argentina registró un aumento cercano a los 100 pb. Fernando Baer explicó que la dinámica refleja una diferenciación clara entre categorías de activos parecidos y que el ciclo político argentino explica una parte importante de este movimiento diferencial.
En lo que va del año, los Globales argentinos mostraron caídas frente a sus pares soberanos, reflejo de un entorno de mayor incertidumbre y de factores estructurales locales. El mensaje oficial persiste en señalar que la subida del riesgo país obedece a condiciones externas, mientras que la realidad de la deuda argentina continúa marcada por su volatilidad y por un diferencial destacado frente a otros mercados emergentes.