Tras años de restricciones, el mercado de bienes y experiencias de lujo en Argentina empieza a mostrar señales de reactivación. La combinación de estabilidad económica, una mayor presencia de marcas globales y una valorización de la experiencia impulsa un proceso de recuperación, que se acompaña de un cambio más profundo en la estructura del negocio: menor dependencia del consumo aspiracional, menor ostentación y una influencia creciente de la inteligencia artificial en las decisiones de compra.
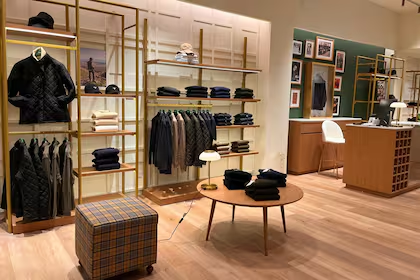
El movimiento ya se nota en el mapa comercial: en los últimos meses varias marcas internacionales volvieron a incluir a Argentina en sus planes de expansión. En el rubro de indumentaria destacan Paul & Shark, Barbour, Maje, Sandro, Intimissimi y Dolce & Gabbana. En relojería, Audemars Piguet y Breitling avanzan con aperturas en locaciones estratégicas como Patio Bullrich y Puerto Madero.
A nivel global, el informe True-Luxury Global Consumer Insights, elaborado por Boston Consulting Group (BCG) junto con la fundación italiana Altagamma, estima que el segmento de bienes y experiencias de lujo crecerá entre 2% y 5% en 2026 y acelerará su ritmo hasta un rango de 4% a 7% hacia 2029.
“Después de un período de reajuste, el lujo avanza sobre una base más sólida y equilibrada”, afirmó Alfonso Astudillo, managing director y partner de BCG. El ejecutivo agregó que la próxima fase de expansión estará sustentada por una pirámide de consumidores más balanceada, una relación más profunda con los clientes y un creciente interés por experiencias vinculadas al estilo de vida.
A nivel local, la consultora Anabella Weber subrayó que el consumidor argentino se muestra más informado, selectivo y exigente. Ya no compra una marca por gusto: evalúa producto, experiencia y servicio. Además, es cada vez más global, compara, viaja y conoce lo que ofrecen los principales mercados internacionales. Según Weber, los argentinos figuran entre los principales compradores de lujo fuera del país, en destinos como Miami, Madrid o Milán.
Durante la última década, gran parte del crecimiento global de la industria estuvo sostenido por los llamados consumidores aspiracionales, que buscaban acercarse a un estilo de vida deseado. Aunque ese segmento impulsó ventas, también fue una fuente de volatilidad. En la actualidad, más del 75% de esos consumidores espera mantener o aumentar su gasto en los próximos 18 meses, y la intención neta de compra mejoró un 7% respecto de 2025.
Paralelamente, los segmentos de ingresos más altos consolidan su protagonismo dentro de la estrategia de crecimiento de las marcas, consolidando una nueva etapa en la industria de lujo.