Mar del Plata – Enviada especial. Hoy la Argentina concentra una atención que hace años parecía impensable en los grandes centros financieros, con miradas que van desde Wall Street hasta Londres. El dinamismo de los sectores energético, minero y agroindustrial posiciona al país en agendas que antes lo ignoraban, pero ese interés llega con condiciones: la volatilidad macroeconómica sigue siendo el cuello de botella.
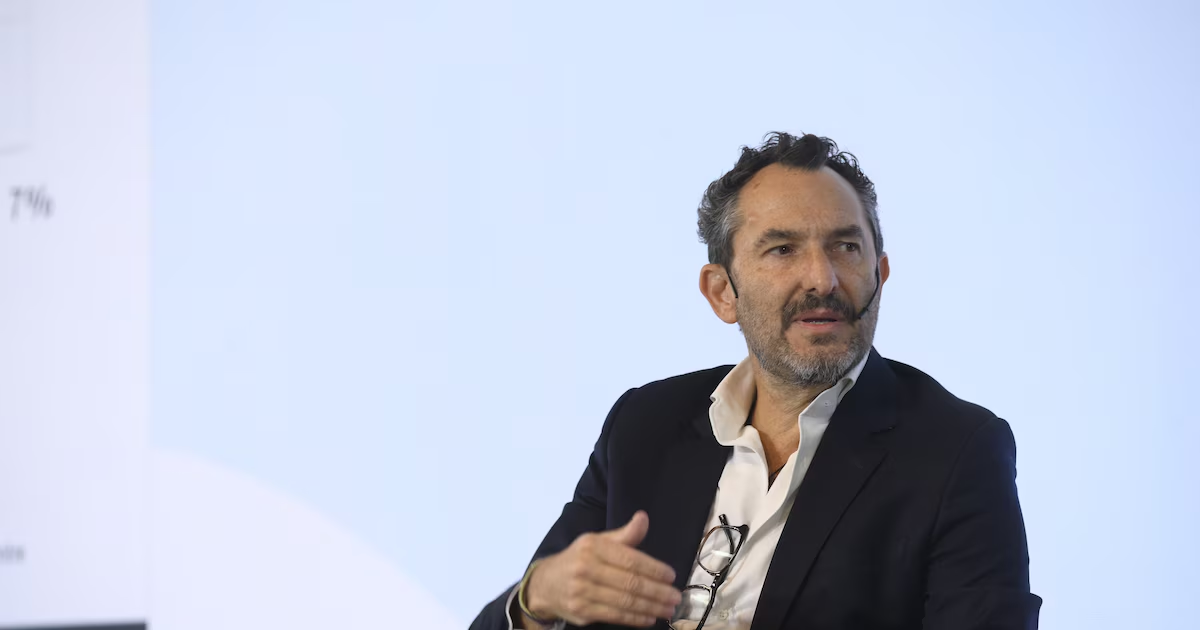
En este contexto, uno de los analistas más respetados del mercado global, Pablo Goldberg, Managing Director, Jefe de Research y Portfolio Manager de Deuda de Mercados Emergentes en BlackRock —una de las mayores gestoras del mundo con más de USD 10 billones en activos— participó de la segunda jornada del Coloquio IDEA, en Mar del Plata, que reúne a cerca de 1.000 participantes entre empresarios, ejecutivos y referentes políticos.
Frente a la pregunta de si la Argentina es una inversión de largo plazo o una apuesta especulativa de corto plazo, Goldberg se apoyó en el Macro Sharpe Ratio, una versión para países del índice de Sharpe. Esta métrica liga el crecimiento económico histórico con la volatilidad de ese crecimiento: cuanto más alto el ratio, mejor es la compensación por el riesgo. El ejecutivo recordó que presentó por primera vez ese análisis en 2011 ante la American Society, con la entonces presidenta Cristina Kirchner en primera fila. En aquella oportunidad, la Argentina figuraba entre los peores 60 países analizados.
“Mi mensaje entonces fue dejar de pensar solo en cómo acelerar el crecimiento y empezar a pensar en cómo bajar la volatilidad”, afirmó. Catorce años después, al actualizar el ejercicio, el resultado se mantiene y, según su visión, la situación se deterioró: la economía argentina continúa deteriorando su Macro Sharpe Ratio.
Goldberg insistió en que, hasta que el país no logre reducir su volatilidad, seguirá siendo tratado como un trade más que como un destino de inversión de largo plazo. Para ilustrarlo, mostró el rendimiento acumulado de una inversión hipotética de 100 USD en bonos de mercados emergentes desde el inicio de los índices de referencia; Argentina, por sus defaults sucesivos, figura entre las peores opciones de la categoría.
El analista también examinó la metodología de Moody’s para desglosar el credit rating en componentes. El ejercicio reveló una paradoja llamativa: si se evaluara a la Argentina solamente por su riqueza actual —recursos naturales, tamaño de la economía y nivel de desarrollo—, el país obtendría un resultado que no se alinea con su calificación crediticia real, subrayando una desconexión entre métricas de riqueza y el riesgo percibido.