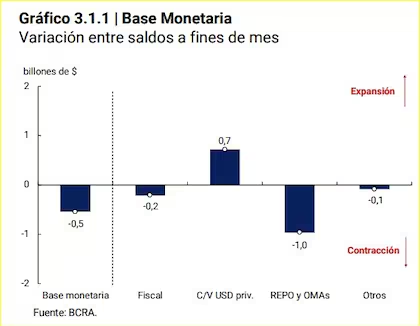
El Banco Central continúa con su estrategia de contención de la oferta de dinero, y el plan de remonetización prometido para fines de 2025 no se pone en marcha en este tramo del año. El Informe Monetario de septiembre evidencia un nuevo endurecimiento: la Base Monetaria (BM) registró una contracción de aproximadamente 0,5 billones de pesos durante ese mes, a pesar de la compra de reservas por US$474 millones. La autoridad monetaria llevó a cabo operaciones de esterilización —principalmente repos— y mecanismos de financiamiento al Tesoro que absorbieron parte de esa liquidez.
En paralelo, los agregados de medios de pago mostraron movimientos modestos pero significativos: el M2 privado transaccional creció 0,5% en términos reales desestacionalizados, impulsado por un aumento de 1,6% de la cantidad de dinero en manos del público respecto de agosto. El M3 privado, por su parte, avanzó 0,7% en términos reales y sin estacionalidad, impulsado por la expansión del (nuevo) M3.
Los números de septiembre, además, reflejan caídas reales acumuladas en lo que va del año para la oferta monetaria, con variaciones entre 2,2% y 5,5% según el indicador. A nivel interanual, las tasas se elevan entre 6,9% y 15,2%.
Cuando se mira la relación entre la money stock y la economía, las trayectorias muestran estrechez: desde fin de año, punto de partida del plan remonetizador, hasta septiembre se observa una reducción de 4,3% a 4,0% en la BM/PBI y de 8,6% a 8,1% en el caso del M2 Total. El M3 Total permanece estable, pasando de 16,4% a 16,5%, gracias al crecimiento de 4,3% de los depósitos a plazo fijo en pesos.
El Gobierno mantiene un control férreo de la oferta para sostener la desinflación y limitar la demanda de dólares. En ese marco, el ministro de Economía, Luis Caputo, afirmó que la cantidad de pesos en circulación está prácticamente estancada en el último año. Por su parte, el presidente Javier Milei, en una intervención previa ante inversores en Nueva York, afirmó que el peso no va a desbordar la disponibilidad del Banco Central y que el fortalecimiento de la entidad será clave para el año electoral.
Estas definiciones, que apuntan a un BCRA con mayor independencia y a un marco de reglas más estables, siguen coexistiendo con el foco oficial en sostener la política de contención monetaria mientras persiste la demora en la implementación de la remonetización anunciada para 2025.