Al inicio de la jornada, el riesgo país mostró una caída mínima, pero pasada la mitad del día revirtió la dinámica y volvió a avanzar, encadenando varias ruedas en alza. El indicador alcanzó los 570 puntos, igualando el nivel que registró al cierre de 2025 y dejando atrás la mejora observada en la primera mitad del año.
En paralelo, los bonos en dólares venían mostrando avances desde la apertura, con subas de hasta 0,7%, pero al mediodía esa mejora se desdibujó y terminaron marcando pérdidas. El rendimiento de estas referencias se mantiene en un terreno elevado, influyendo en la percepción de riesgo.
El incremento del riesgo argentino está sostenido por el EMBI+ de JP Morgan, que mide el sobrecosto de la deuda frente a mercados más seguros. Desde un mínimo de 393 puntos a principios de julio, el índice avanzó más de 40%, en un contexto global de notable turbulencia por la confrontación en Medio Oriente y la actuación de la Reserva Federal, que endureció las tasas de interés. Este escenario suele favorecer la fuga hacia refugios como los bonos del Tesoro, fraguando salidas de capital de mercados emergentes.
A nivel local, los fundamentos se ven tensionados por factores estructurales: la caída continua de la actividad económica, el malestar social y las fricciones políticas para consolidar apoyos en el Congreso, lo que complica las perspectivas electorales de Milei y reduce la demanda por activos argentinos.
En septiembre, el desempeño de los bonos fue heterogéneo, con pérdidas que oscilan entre 0,6% y 6%, siendo los vencimientos posteriores al mandato de Milei los más golpeados.
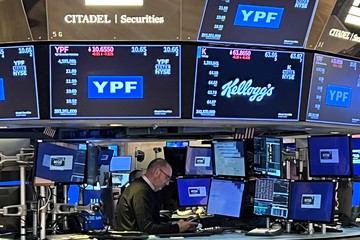
En el terreno de las acciones, la caída de los mercados globales se trasladó a los ADR argentinos, que mostraron retrocesos en línea con los grandes índices externos, con caídas de hasta 16% en lo que va del mes. Entre los papeles que resistieron algo mejor, figuran YPF, Cresud, Telecom y Ternium, con avances que oscilan entre 2% y 6% en el mes.
En cuanto a la dinámica de los bonos en moneda dura, se observa un intento de rebote, con alzas promedio alrededor de 0,3% en las referencias principales. Aun así, rendimientos por encima del 10% siguen generando apuestas tácticas, por lo que habrá que vigilar con atención la evolución ante la ausencia de catalizadores claros.