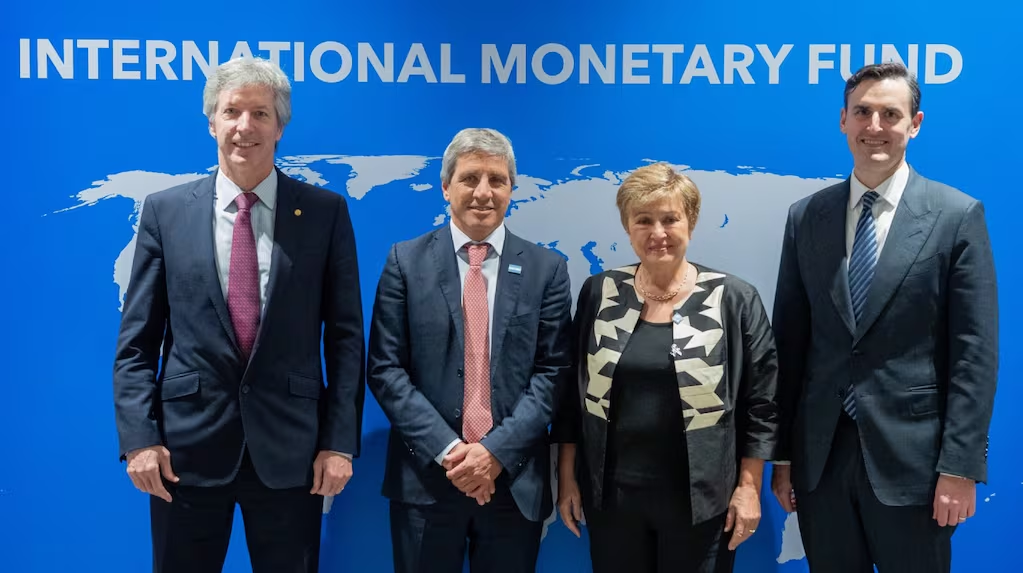
En el marco de las negociaciones para la tercera revisión del acuerdo con el Fondo Monetario Internacional, el Gobierno concentra dos ejes clave: robustecer las reservas del Banco Central y asegurar un superávit primario estable. En lo que va de 2026, el BCRA acumula más de US$15.000 millones en compras de divisas. En octubre, la autoridad monetaria llevó adelante compras por US$732 millones, con US$291 millones de esa suma correspondientes a una operación realizada este martes y US$101 millones a la sesión de este miércoles. La acumulación de reservas continúa posicionada como una meta central, en un contexto en el que las conversaciones con el FMI siguen en curso y se analizan distintos escenarios.
Sin embargo, el frente fiscal presenta un panorama más exigente. Un informe de la Fundación Mediterránea señala que, en septiembre, la recaudación nacional creció 3,8% real interanual, logrando compensar parcialmente meses de debilidad; aun así, entre enero y septiembre, los ingresos fiscales bajaron 3% en términos reales frente al mismo periodo de 2025. El repunte de septiembre obedeció principalmente a los Derechos de Exportación, que avanzaron 50% interanual; el impuesto a las Ganancias subió 23%; y los tributos a los Combustibles crecieron 16%. En contrapartida, tributos ligados a la actividad económica mostraron caídas: el Cheque cayó 0,2% interanual en septiembre y acumuló −3,1% en los primeros nueve meses; el IVA retrocedió 5,8% interanual en septiembre y acumuló −6,9% a septiembre.
Esta dinámica de ingresos condiciona el margen para sostener el superávit primario. Según la Fundación Mediterránea, tras recortes de gasto discrecional de 37% en 2024 y 12% en 2025, se proyecta otra caída del 6% en 2026 para alcanzar un superávit primario de 1,3% del PIB. Los números pactados con el FMI, por su parte, apuntan a un objetivo del 1,4% del PIB.
En síntesis, el Gobierno enfrenta una doble preocupación: por un lado, avanzar en la acumulación de reservas para respaldar la economía y completar la negociación con el FMI; por otro, sostener un superávit fiscal ante una recaudación que muestra signos de debilidad en componentes vinculados al consumo y a la actividad económica, lo que complica la vigencia de metas fiscales sin nuevos ajustes.